Pamiętasz swoją pierwszą skarbonkę? Ja pierwsze kroki w oszczędzaniu stawiałem bez profesjonalnego sprzętu. 🙂 Drobniaki ukrywałem przed młodszym bratem w metalowej puszce. Skarbonka pojawiła się później. Nie wiem dlaczego, ale nauka liczenia na banknotach (i cukierkach) zawsze wydawała mi się prostsza niż na szkolnych zadaniach.
Dziś moje dzieci mają konta w kilku bankach, między innymi w ING, PKO BP, Pekao i Millennium. Część założyłem z ciekawości zawodowej, część dlatego, że akurat była dobra promocja.
W tym wpisie znajdziesz porównanie kont dla dzieci w 7 bankach, krótkie opisy każdego z nich i listę aktualnych premii za założenie konta dziecku. Szczegółowe warunki promocji opisuję w osobnych wpisach, do których linkuję przy każdym banku.
Konto dla dziecka: porównanie 7 banków (październik 2026)
Poniżej znajdziesz warunki prowadzenia rachunków dla klientów do 18 lat. Jeśli bank rozróżnia dzieci młodsze i nastolatków, podaję obie wersje.
PKO BP: PKO Konto Dziecka (0-12 lat), PKO Konto dla Młodych (13-17 lat)
- Prowadzenie konta: 0 zł,
- Karta: 0-5 lat brak karty; 6-12 lat wydanie i używanie 0 zł; 13-17 lat wydanie 0 zł, używanie 0 zł przy min. 2 płatnościach kartą lub BLIKIEM w okresie rozliczeniowym karty, inaczej 5 zł,
- Bankomaty obce w Polsce: 0-5 lat nie dotyczy (brak karty); 6-17 lat kartą 0 zł, także za granicą; od 13 lat również BLIKIEM 0 zł,
- BLIK dla dziecka: 0-5 lat brak; 6-12 lat tylko płatność zbliżeniowa telefonem z Androidem w aplikacji PKO Junior, domyślny limit 300 zł dziennie; 13-17 lat pełny BLIK w IKO,
- Oprocentowanie: 5% do 2500 zł i 1% od nadwyżki (0-17 lat, promocja od 1.10.2026 do 30.06.2027, dla umów zawartych od 27.06.2025),
- Konto rodzica w tym banku: tak przy zakładaniu konta online (0-17 lat),
- Premia za konto dziecka: do 300 zł za konto dziecka (0-17 lat), do 31.12.2026.
Millennium: Konto 360° Junior (0-17 lat)
- Prowadzenie konta: 0 zł,
- Karta: 0-6 lat brak karty; 7-12 lat jednorazowo 15 zł za wydanie, używanie 0 zł; 13-17 lat wydanie 0 zł, używanie 0 zł przy min. 1 płatności kartą lub BLIKIEM w poprzednim miesiącu, inaczej 4 zł (pierwsze 2 miesiące bez opłaty),
- Bankomaty obce w Polsce: 0-6 lat nie dotyczy (brak karty); bankomaty Millennium 0 zł; 7-12 lat Planet Cash 0 zł, inne 5 zł; 13-17 lat 0 zł przy min. 1 płatności w poprzednim miesiącu, bez niej Planet Cash 1 zł, inne 5 zł,
- BLIK dla dziecka: 0-6 lat brak; 7-12 lat płatności BLIKIEM do 100 zł dziennie, wypłata i przelew na telefon do 50 zł dziennie (zwykłych przelewów brak); 13-17 lat pełny BLIK,
- Oprocentowanie: konto 0% (0-17 lat), Konto Oszczędnościowe Profit 0,50% od salda min. 1000 zł,
- Konto rodzica w tym banku: tak (0-17 lat),
- Premia za konto dziecka: 300 zł za konto dziecka (0-17 lat), do 18.10.2026.
Pekao: Konto Przekorzystne dla młodych (0-17 lat), dla 6-12 lat w pakiecie PeoPay KIDS
- Prowadzenie konta: 0 zł,
- Karta: 0-5 lat brak karty; 6-12 lat karta PeoPay KIDS 0 zł, domyślny limit 20 zł dziennie (rodzic podniesie do 500 zł), bez płatności w internecie; 13-17 lat karta Debit FX 0 zł, także w internecie,
- Bankomaty obce w Polsce: 0-5 lat nie dotyczy (brak karty); 6-17 lat 0 zł, także za granicą (do 26 lat),
- BLIK dla dziecka: 0-5 lat brak; 6-12 lat w PeoPay KIDS po włączeniu przez rodzica, płatność w internecie za jego zgodą; 13-17 lat BLIK w aplikacji PeoPay,
- Oprocentowanie: Mój Skarb 5,5% do 5000 zł przez 3 miesiące (0-17 lat, nowy rachunek do 18.11.2026), potem 0,5%,
- Konto rodzica w tym banku: 6-12 lat tak, bo pakietem zarządza się w Panelu rodzica; 0-5 i 13-17 lat tak albo wizyta w oddziale,
- Premia za konto dziecka: 200 zł za konto dziecka (0-17 lat), do 18.11.2026.
ING: Konto w Planie ING Go dla dzieci 0-12 lat i dla nastolatków 13-17 lat
- Prowadzenie konta: 0 zł,
- Karta: 0-12 lat brak karty do konta, jest osobna karta przedpłacona (wydanie 15 zł, używanie 0 zł); 13-17 lat karta Visa do konta 0 zł,
- Bankomaty obce w Polsce: bankomaty ING i Planet Cash 0 zł; karta przedpłacona 10 zł; 13-17 lat kartą Visa pierwsza wypłata w okresie rozliczeniowym 0 zł, kolejne 2,50 zł, BLIKIEM 0 zł,
- BLIK dla dziecka: 0-5 lat brak (aplikacja od 6 lat); 6-12 lat bez BLIKA, w aplikacji tylko prośba do rodzica o przelew; 13-17 lat pełny BLIK,
- Oprocentowanie: Otwarte Konto Oszczędnościowe dla dziecka 5,5% przez 3 miesiące (0-17 lat, dla kont otwartych do 14.10.2026), potem 0,5%,
- Konto rodzica w tym banku: tak (0-17 lat), konto dziecka zakłada się z Mojego ING,
- Premia za konto dziecka: do 200 zł za konto dziecka (0-5 lat 150 zł, 6-17 lat do 200 zł), do 18.01.2027.
mBank: eKonto Junior (0-12 lat, rachunek rodzica), eKonto możliwości 13-17 lat
- Prowadzenie konta: 0 zł,
- Karta: 0-12 lat Visa Junior 0 zł, opaska płatnicza 25 zł; 13-17 lat Visa Me 0 zł,
- Bankomaty obce w Polsce: 0 zł, także za granicą (0-17 lat),
- BLIK dla dziecka: 0-12 lat brak, bo eKonta Junior nie da się podpiąć do BLIKA (aplikacja mBank Junior to podgląd); 13-17 lat pełny BLIK,
- Oprocentowanie: 0% (0-17 lat); 13-17 lat dodatkowo Moje Cele, 0,10%, a 1,50% w miesiącu, w którym wpływy przewyższą wydatki o min. 100 zł,
- Konto rodzica w tym banku: 0-12 lat tak, rodzic jest posiadaczem eKonta Junior; 13-17 lat nie, wystarczy zgoda rodzica,
- Premia za konto dziecka: 0-5 lat brak; 6-12 lat karta podarunkowa SMYK 300 zł za konto dziecka, do 11.01.2027; 13-17 lat do 300 zł za konto nastolatka, do 16.12.2026.
Alior Bank: Alior Konto Plus dla dziecka (0-12 lat, aplikacja Alior Kids od 7 lat), Konto dla młodych (13-17 lat)
- Prowadzenie konta: 0 zł,
- Karta: 0-6 lat brak karty; 7-12 lat karta Kids 0 zł (wzór z galerii 10 zł), domyślny limit 50 zł dziennie, maksymalnie 250 zł; 13-17 lat Debit Mastercard 0 zł,
- Bankomaty obce w Polsce: 0-6 lat nie dotyczy (brak karty); 7-17 lat bankomaty Alior 0 zł, obce 5 zł, 0 zł po wybraniu Korzyści „Bezpłatne wypłaty z bankomatów w Polsce”,
- BLIK dla dziecka: 0-6 lat brak; 7-12 lat w Alior Kids po włączeniu przez rodzica, domyślnie 50 zł dziennie; 13-17 lat pełny BLIK w Alior Mobile,
- Oprocentowanie: konto 0%; Bonus dla Młodych 6% do 5000 zł przez 4 miesiące (0-17 lat, konto osobiste i oszczędnościowe otwarte od 1.09.2026),
- Konto rodzica w tym banku: tak przy zakładaniu online, bez konta zostaje oddział (0-17 lat),
- Premia za konto dziecka: 0-6 lat brak; 7-17 lat vouchery do 300 zł za konto dziecka i bransoletka płatnicza, do 31.03.2027.
Erste Bank: Konto Smart dla dzieci 0-12 lat i dla młodych 13-17 lat (dawniej Santander)
- Prowadzenie konta: 0 zł,
- Karta: 0-6 lat brak karty; 7-12 lat 0 zł, limit 50 zł dziennie (rodzic podniesie do 100 zł), bez płatności w internecie; 13-17 lat 0 zł przy min. 1 płatności kartą lub BLIKIEM w miesiącu, inaczej 9 zł,
- Bankomaty obce w Polsce: 0-6 lat nie dotyczy (brak karty); 7-17 lat 0 zł, także za granicą,
- BLIK dla dziecka: 0-6 lat brak; 7-12 lat w aplikacji dla dzieci, domyślnie 50 zł dziennie (rodzic podniesie do 100 zł); 13-17 lat pełny BLIK,
- Oprocentowanie: 0-12 lat 6% do 3000 zł; 13-17 lat 0%,
- Konto rodzica w tym banku: tak przy zakładaniu online (0-17 lat); nastolatek 13-17 lat założy konto też sam w placówce, za pisemną zgodą rodzica,
- Premia za konto dziecka: 250 zł za konto dziecka (0-17 lat), do 30.11.2026. Osobno nastolatek 13-17 lat z kodem polecenia dostaje 100 zł na e-karcie podarunkowej.
Jak wybrać konto dla dziecka?
5 rzeczy, które sprawdzam:
- Wiek dziecka. Granica to 13 lat. Młodsze dziecko dostaje kartę z niskim limitem i aplikację pod kontrolą rodzica. Nastolatek ma własną bankowość, pełny BLIK i sam ustawia część limitów. Niektóre banki (Erste, PKO BP) przestawiają konto automatycznie w dniu 13. urodzin, inne (Pekao, mBank) wymagają nowej umowy albo nowego konta.
- Czy musisz mieć konto w tym samym banku. W praktyce prawie zawsze tak, bo konto dziecka zakłada się z bankowości rodzica. Jeśli nie chcesz zmieniać banku, musisz udać się do oddziału Pekao, Millennium lub Alior z dowodem osobistym. W mBank dla nastolatka konto rodzica nie jest wymagane.
- BLIK i limity dla młodszych dzieci. Tu są największe różnice. W PKO BP, Millennium, Pekao, Aliorze i Erste dziecko od 6-7 lat płaci BLIKIEM lub telefonem w sklepie. W ING młodsze dziecko ma tylko prośbę o przelew do rodzica. W mBanku dziecko do 13 lat nie płaci BLIKIEM w ogóle.
- Oprocentowanie. Jeśli zależy Ci na pokazaniu dziecku, jak rosną odsetki, zobacz Erste (6% do 3000 zł na samym koncie) i PKO BP (5% do 2500 zł w promocji). W pozostałych bankach konto ma 0%, a odsetki daje dopiero osobne konto oszczędnościowe dla dziecka.
- Zamykanie konta. Mało kto o tym myśli przy otwieraniu, a potem okazuje się, że konto dziecka zamkniesz tylko w oddziale, z dokumentem dziecka i okresem wypowiedzenia (tak jest w Millennium). Przykład z Pekao od czytelnika: własne konto zamkniesz online, konto dziecka już nie. Więcej w sekcji pytań na końcu wpisu.
Konto dla dziecka poniżej 13 lat
Kilka lat temu takie konta były rzadkością. Dziś ma je każdy duży bank, a różnice są w szczegółach. Poniżej krótko o każdym z nich. Warunki promocji i pełne cenniki znajdziesz we wpisach, do których linkuję.
PKO Konto Dziecka
Konto dla dziecka do 13 lat, założysz je z iPKO lub aplikacji IKO. Do 6. urodzin dziecko ma samo konto, bez karty. Od 6 lat dochodzi karta, bez opłat, z limitami do 300 zł ustawianymi przez rodzica. Każdy przelew dziecka wymaga akceptacji rodzica w profilu „Finanse dziecka”. Dziecko korzysta z aplikacji PKO Junior, która jest kolorowa i prosta. Od października 2026 konto jest oprocentowane 5% do 2500 zł (promocja do 30 czerwca 2027). W 13. urodziny konto zamienia się automatycznie w PKO Konto dla Młodych.
Premia: do 300 zł w promocji „Prosty zwrot” (3 x 100 zł) do 31.12.2026. Dla najmłodszych dzieci (0-5 lat) warunki spełnia rodzic. Szczegóły: konto dla dziecka w PKO BP.
Konto 360° Junior w Millennium
Jedno konto dla dzieci od urodzenia do 18. urodzin. Otworzysz je w 5 minut z Millenetu lub aplikacji, wystarczy PESEL dziecka. Do 7 lat dziecko ma samo konto, bez karty i aplikacji. Od 7 lat dochodzi karta. Za wydanie zapłacisz jednorazowo 15 zł, a za używanie 0 zł. Nastolatek 13-17 lat dostaje kartę za 0 zł. Dziecko 7-12 lat ma aplikację Banku Millennium w wersji dla dzieci i płaci w niej BLIKIEM do 100 zł dziennie. Zwykłego przelewu nie zrobi, tylko przelew na telefon do 50 zł dziennie. Rodzic ustawia limity karty i może odebrać prośbę o kieszonkowe. Konto nie jest oprocentowane. Uwaga na zamykanie: tylko w oddziale, z miesięcznym wypowiedzeniem.
Premia: 300 zł w promocji „Tysiąc powodów na start” do 18.10.2026. Szczegóły: konto dla dziecka w Millennium.
Konto Przekorzystne dla młodych w Pekao (PeoPay KIDS)
Do 6 lat dziecko ma samo konto i skarbonkę Mój Skarb, bez karty i BLIKA. Dla dzieci 6-12 lat bank ma pakiet PeoPay KIDS: konto, skarbonka Mój Skarb, karta i osobna aplikacja. Karta ma domyślny limit 20 zł dziennie (rodzic podniesie do 500 zł) i nie działa w internecie. Dziecko płaci BLIKIEM w PeoPay KIDS, jeśli rodzic włączy tę funkcję w Panelu rodzica. Przelewy poza bank akceptuje rodzic. Mój Skarb jest oprocentowany 5,5% do 5000 zł przez 3 miesiące. Konto założysz online z Pekao24 lub PeoPay, jeśli masz konto w Pekao. Bez konta zostaje oddział.
Premia: 200 zł w promocji „Rodzice polecają” do 18.11.2026. Szczegóły: konto dla dziecka w Pekao.
Konto w Planie ING Go dla dzieci 0-12
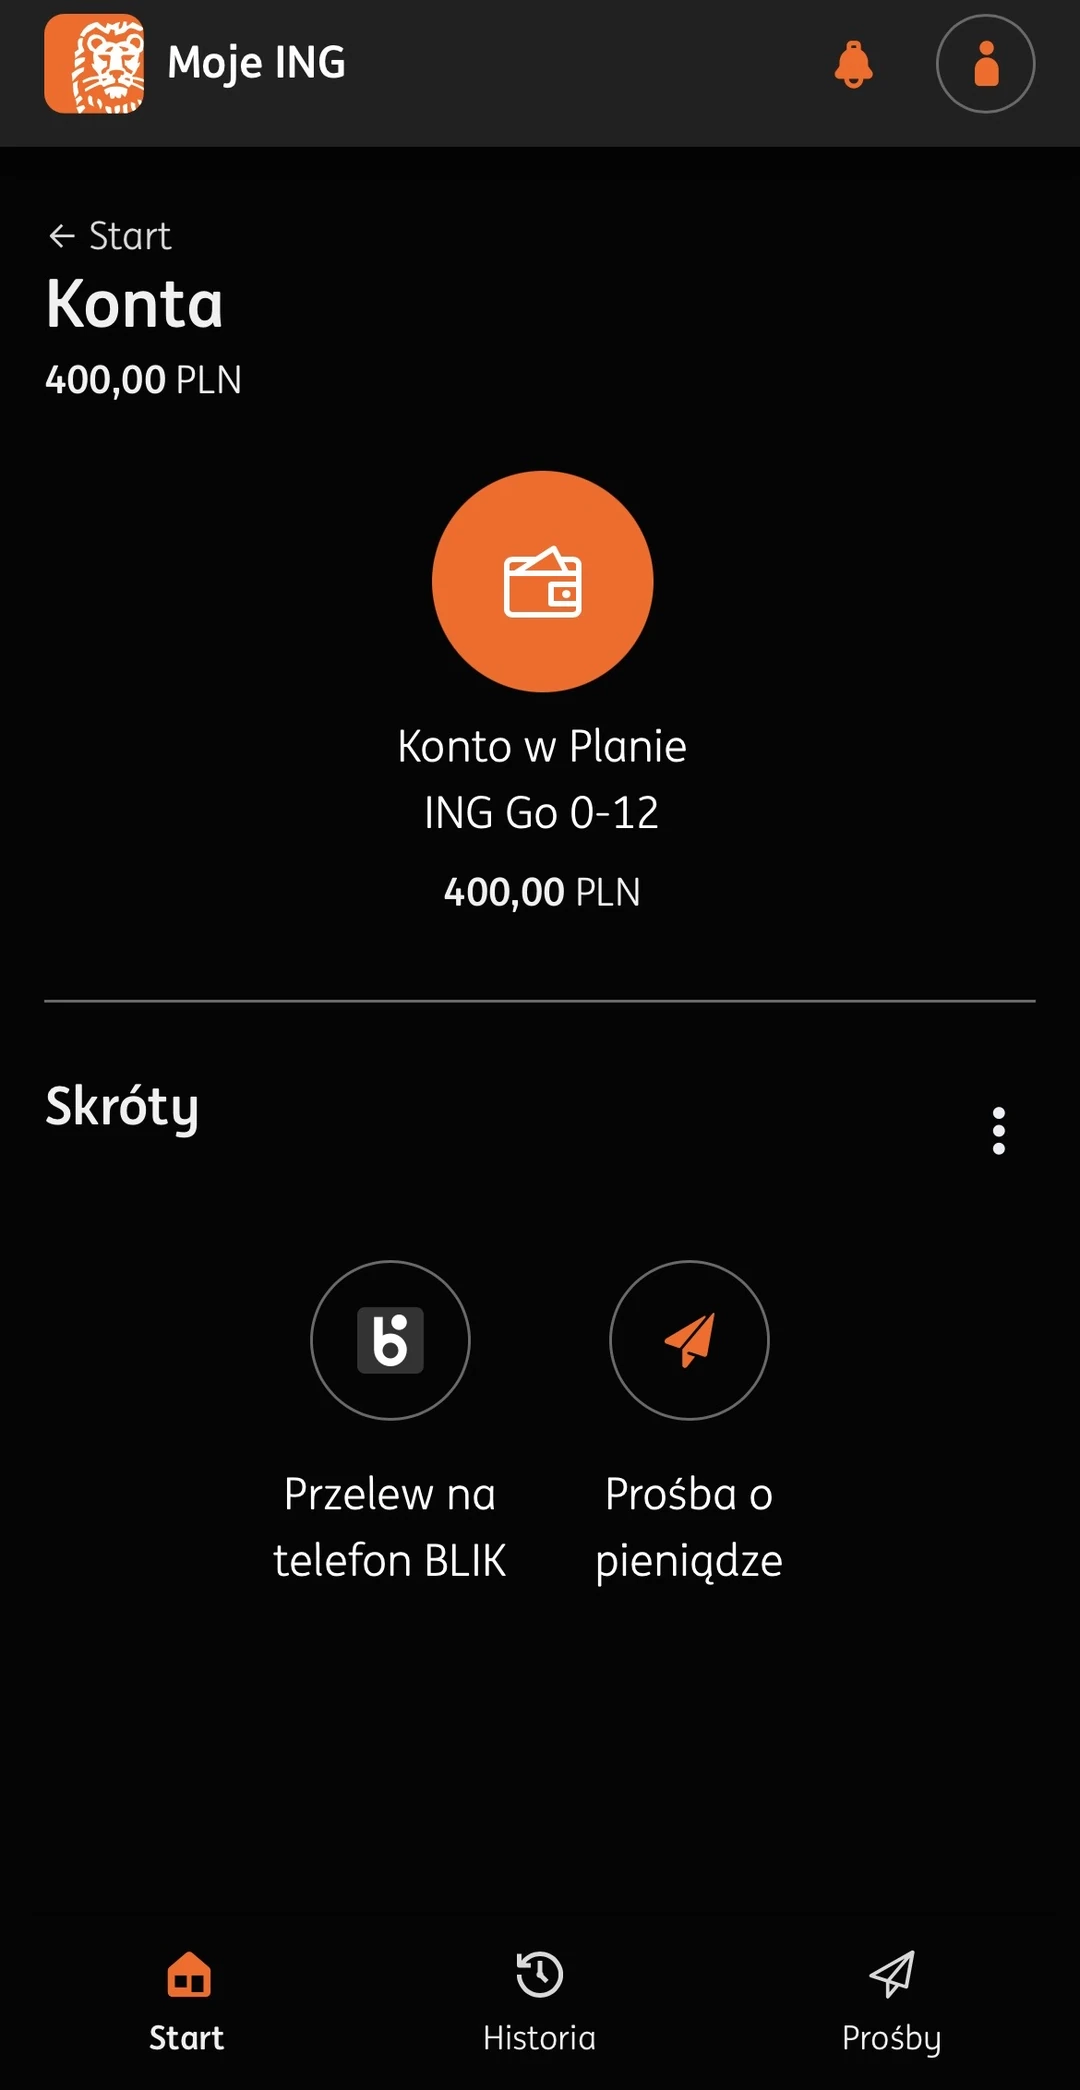
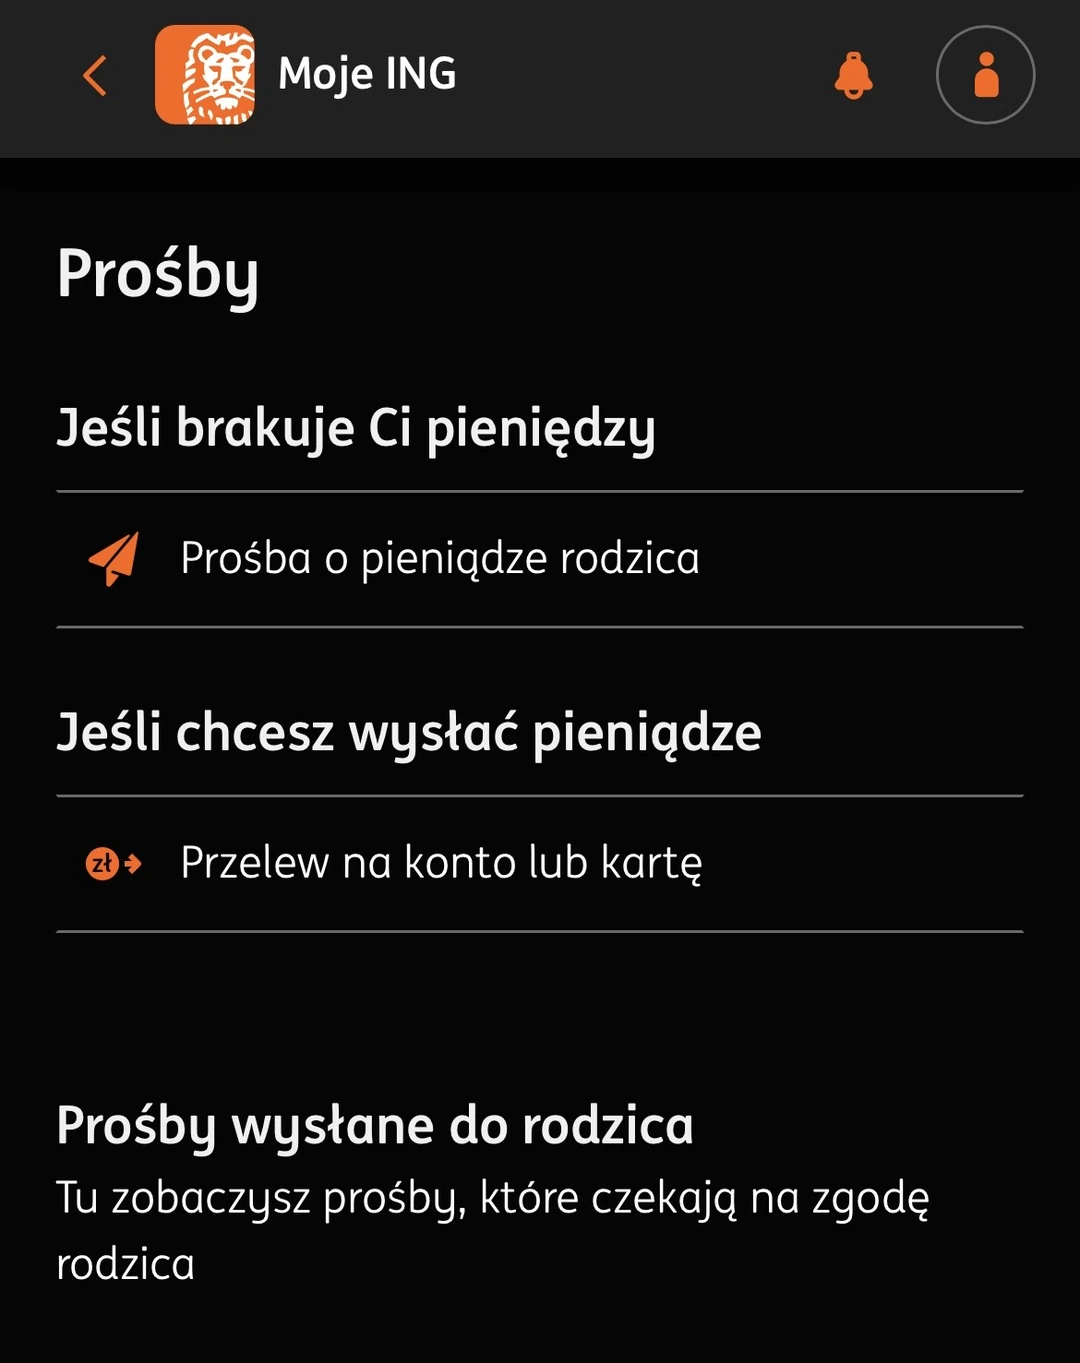
To konto założyłem ostatnio jednemu z moich dzieci. Wniosek składa się tylko z Mojego ING rodzica, ze zdjęciem dokumentu dziecka. Do 6 lat dziecko ma samo konto, bez aplikacji. Od 6 lat ma własną wersję aplikacji Moje ING: widzi saldo, historię i cele oszczędnościowe. Nie zrobi samo przelewu, ale może wysłać rodzicowi prośbę o pieniądze lub o przelew. Rodzic akceptuje ją w aplikacji w ciągu 24 godzin. Tak to wygląda od strony dziecka:
Karta dla dziecka 6-12 lat jest przedpłacona. Ma osobny numer rachunku, który zasilasz przelewem, więc dziecko nie wyda więcej, niż na nią przelejesz. Wydanie kosztuje 15 zł, używanie 0 zł. Wypłaty z obcych bankomatów kosztują 10 zł, więc lepiej korzystać z bankomatów ING i Planet Cash.
Premia: do 200 zł w promocji „Do 200 zł kieszonkowego” do 18.01.2027. Szczegóły: konto dla dziecka w ING.
eKonto Junior w mBanku
Tu jest inaczej niż w pozostałych bankach. eKonto Junior to rachunek rodzica, a dziecko jest tylko użytkownikiem karty Visa Junior. Konto, karta i wszystkie bankomaty w Polsce i za granicą są za 0 zł, opaska płatnicza kosztuje 25 zł. Dziecko widzi saldo i historię w aplikacji mBank Junior, ale nie zrobi przelewu ani nie zapłaci BLIKIEM. Po 13. urodzinach bank po pół roku przekształca eKonto Junior w zwykłe eKonto rodzica, a nastolatek zakłada własne eKonto możliwości.
Premia: karta podarunkowa SMYK o wartości 300 zł w promocji „Czas na samodzielność z eKontem Junior” dla dzieci 6-12 lat, wniosek do 11.01.2027. Warunki to wpływ min. 100 zł, logowanie do aplikacji mBank Junior i 5 płatności kartą dziecka w każdym z 3 miesięcy. Rodzic musi mieć konto w mBanku. Szczegóły: konto dla dziecka w mBanku.
Alior Konto Plus dla dziecka (Alior Kids)
Konto założysz dziecku od urodzenia. Do 7 lat to samo konto, bez karty i aplikacji. Od 7 lat dochodzi karta Kids Debit Mastercard i aplikacja Alior Kids. Limit karty to domyślnie 50 zł dziennie (maksymalnie 250 zł). Dziecko płaci BLIKIEM i robi przelewy na telefon, jeśli rodzic włączy to w Panelu rodzica. Wypłaty z obcych bankomatów kosztują 5 zł, chyba że wybierzesz Korzyść „Bezpłatne wypłaty z bankomatów w Polsce” (dwie Korzyści są za 0 zł). Konto oszczędnościowe Bonus dla Młodych ma 6% do 5000 zł przez 4 miesiące.
Premia: Multivoucher do 300 zł i bransoletka płatnicza Tapster w promocji „Ekstra radość” do 31.03.2027. Szczegóły: konto dla dziecka w Alior Banku.
Konto Smart dla dzieci 0-12 w Erste Banku
Dawne Konto Santander, od 25 kwietnia 2026 pod marką Erste. Wyróżnia je oprocentowanie: 6% w skali roku do 3000 zł dla dzieci do 13 lat, od 13. urodzin konto ma 0%. Do 7 lat dziecko ma samo konto, bez karty, aplikacji i BLIKA. Od 7 lat dochodzi bezpłatna karta z limitem 50 zł dziennie (rodzic podniesie do 100 zł), bez płatności w internecie, i aplikacja Erste w wersji dla dzieci. BLIK ma w niej domyślny limit 50 zł dziennie, który rodzic podniesie do 100 zł.
Premia: 250 zł za konto dziecka w promocji „250 zł – jesienna promocja dla młodych” (dzieci 0-17), przystąpienie do 30.11.2026. Warunki opisuję we wpisie konto dla dziecka w Erste Banku.
Konto dla nastolatka 13-17 lat
Po 13. urodzinach dziecko w każdym z tych banków dostaje własną bankowość: aplikację, pełny BLIK, przelewy i możliwość zmiany części limitów. Rodzic zachowuje podgląd i może zablokować dostęp. Opłaty zostają zerowe, ale w Millennium i Erste karta nastolatka wymaga 1 płatności w miesiącu (inaczej 4 zł i 9 zł), a w PKO BP 2 płatności kartą lub BLIKIEM (inaczej 5 zł).
Dwie oferty różnią się od reszty:
- mBank, eKonto możliwości 13-17. Jedyne konto w zestawieniu, które nastolatek założy bez konta rodzica w tym banku (umowa z kurierem lub w placówce, za zgodą rodzica). Do tego 300 zł premii w promocji „Zgarnij premie, bo masz możliwości” do 16.12.2026. Szczegóły: eKonto możliwości dla nastolatka 13-17.
- Erste, Konto Smart dla młodych 13-17. Obejmuje je promocja 250 zł za konto dziecka (lista niżej). Osobno działa kod polecenia: nastolatek zaproszony kodem dostaje 100 zł na e-karcie podarunkowej (do 11 grudnia 2026). Kod i zasady: kod polecenia Erste.
Pozostałe banki prowadzą konto nastolatka na tych samych zasadach, co konto młodszego dziecka, tylko z większą swobodą: PKO Konto dla Młodych (automatycznie w 13. urodziny), Konto 360° Junior w Millennium, Konto Przekorzystne w Pekao z kartą Debit FX i aplikacją PeoPay, Konto w Planie ING Go dla nastolatków, Konto dla młodych w Aliorze. Promocje z listy niżej obejmują zwykle dzieci od urodzenia do 17 lat.
Aktualne promocje za konto dla dziecka
Premie za konto dziecka są niższe niż za konto dla dorosłego, ale warunki prostsze: zwykle jeden wpływ, kilka płatności kartą i logowanie do aplikacji. Nagroda trafia na konto rodzica albo dziecka, zależnie od banku.
- do 300 zł w PKO BP („Prosty zwrot”, 3 x 100 zł, dzieci 0-17). Wniosek do 31.12.2026.
- 300 zł w Millennium („Tysiąc powodów na start”, dzieci 0-17). Wniosek do 18.10.2026.
- karta SMYK 300 zł w mBanku („Czas na samodzielność z eKontem Junior”, dzieci 6-12). Wniosek do 11.01.2027.
- 300 zł w mBanku (eKonto możliwości, tylko nastolatki 13-17). Wniosek do 16.12.2026.
- vouchery do 300 zł w Alior Banku („Ekstra radość”, Multivoucher + bransoletka Tapster, dzieci 7-17). Wniosek do 31.03.2027.
- 200 zł w Pekao („Rodzice polecają”, dzieci 0-17). Wniosek do 18.11.2026.
- 250 zł w Erste („Jesienna promocja dla młodych”, dzieci 0-17). Wniosek do 30.11.2026.
- do 200 zł w ING („Do 200 zł kieszonkowego”, dzieci 0-17). Wniosek do 18.01.2027.
Konto dla dziecka: po co je zakładać?
Moja najstarsza pociecha, podobnie jak młodsze, gromadziła początkowo swoje oszczędności w skarbonce. Było tak do czasu, aż nauczyła się dobrze liczyć pieniądze i sprawnie dodawać.
Początkowo, w młodszym wieku, nauka finansów opiera się na prostej logice: wydajesz, to ubywa. Jeśli wydajesz za dużo, to może zabraknąć na rzeczy, na których Ci zależy. Natomiast gdy oszczędzasz, to możesz sobie w przyszłości pozwolić na więcej.
Pierwsze konto bankowe założyliśmy dziecku pod koniec 1 klasy podstawówki. Od tego czasu odkłada co miesiąc określoną (niewielką) kwotę i lokuje na nim własne pieniądze. Oczywiście nie wszystkie, część zostawia w portfelu na wydatki bieżące. Obserwujemy też razem, jak na koncie pojawiają się pierwsze odsetki. Dużym plusem odkładania pieniędzy w banku, a nie w skarbonce jest także to, że trudniej po nie sięgnąć, więc ewentualne zakupy są bardziej przemyślane.
Jest jeszcze jedna ważna kwestia. Jeśli dziecko dostanie większą kwotę np. na urodziny, komunię, czy Dzień Dziecka, a my zaproponujemy, że wpłacimy je na własne konto i oddamy „kiedyś”, to może to zostać odebrane jako rabunek w biały dzień. Jeśli natomiast dziecko samo lokuje środki na własnym koncie, to nie ma poczucia, że ktoś mu te pieniądze odebrał.
Przy okazji rozróżniam dwie rzeczy. Pieniądze dziecka to kasa z prezentów, kieszonkowe i wynagrodzenie za drobne prace. Na nich dziecko uczy się zarządzania i oszczędzania. Pieniądze dla dziecka to oszczędności, które gromadzimy z żoną na przyszłość dzieci, na osobnych kontach, o których one nie wiedzą. Te trzymam na zwykłych kontach oszczędnościowych i lokatach, które porównuję w rankingu kont oszczędnościowych. Ten wpis dotyczy tylko pierwszej grupy.
Generalnie cały projekt ma służyć wyrobieniu nawyku oszczędzania. Otwierając konto dla dziecka, przy okazji wyrabiamy kilka nawyków, które przydadzą się w dorosłym życiu:
- dane do logowania trzeba zapamiętać, a nie zapisywać, bo ktoś może je wykorzystać,
- nikomu (poza rodzicami lub opiekunami) nie podajemy danych poufnych,
- zanim skorzystasz z jakiegokolwiek produktu lub usługi bankowej, sprawdź, ile to kosztuje,
- nie chwal się innym, ile masz na koncie,
- zawsze pomyśl dwa razy, zanim wydasz sporą kwotę.
Najczęstsze pytania o konto dla dziecka
Czy muszę mieć konto w tym samym banku, co dziecko?
W PKO BP, ING, mBanku (eKonto Junior) i Erste tak, bo konto dziecka zakłada się wyłącznie z bankowości rodzica. W Pekao, Millennium i Aliorze bez konta rodzica zostaje wizyta w oddziale. Wyjątek to eKonto możliwości 13-17 w mBanku, które nastolatek zakłada bez konta rodzica.
Czy dziecko może wypłacić wszystkie pieniądze z konta?
Nie. Wypłaty i przelewy z konta osoby niepełnoletniej są ograniczone do tzw. zwykłego zarządu, czyli kwoty liczonej od przeciętnego wynagrodzenia. W 2026 r. ING podaje 8933,84 zł miesięcznie, Erste przyjmuje 8000 zł. Powyżej tej kwoty potrzebna jest zgoda sądu opiekuńczego. Dotyczy to także rodzica, więc jeśli wpłacisz dziecku większą sumę, nie wypłacisz jej jednorazowo.
Co się dzieje z kontem po 13. urodzinach?
W PKO BP i Erste konto przestawia się automatycznie na ofertę dla nastolatków, numer rachunku zostaje. W ING i Millennium dziecko dostaje więcej funkcji w tej samej aplikacji. W Pekao nastolatek podpisuje nową umowę i przechodzi z PeoPay KIDS na PeoPay, a karta KIDS jest zastrzegana po 14. urodzinach. W mBanku eKonto Junior wraca do rodzica, a nastolatek zakłada własne eKonto możliwości. W Aliorze przestaje działać aplikacja Alior Kids, dziecko loguje się do Alior Mobile.
Co się dzieje z kontem po 18. urodzinach?
Konto staje się zwykłym kontem osobistym, a rodzic traci podgląd. W większości banków opłaty zostają zerowe do 24-26 lat (PKO BP, Pekao, Alior, ING, mBank, Erste). W Millennium posiadacz ma 3 miesiące na wybór nowego konta, inaczej bank zamienia Konto 360° Junior na Millennium 360°.
Jak zamknąć konto dziecka?
To najsłabiej opisany temat na stronach banków. Millennium podaje wprost: tylko w oddziale, z dokumentem rodzica i dziecka, z miesięcznym wypowiedzeniem. Pozostałe banki nie opisują tego na stronach produktu, w praktyce też warto liczyć się z wizytą w placówce. Czytelnicy dorzucają własne doświadczenia. Paweł napisał mi w mailu, że w Pekao swoje konto osobiste zamknął online, ale przy koncie dziecka bank odesłał go do oddziału. Jeśli przechodziłeś to w innym banku, napisz w komentarzu, jak to wyglądało, uzupełnię ten wpis. Instrukcje zamykania kont dla dorosłych: PKO BP, Millennium, Pekao, ING, mBank, Alior, Erste.
Czy dziecko może mieć konta w kilku bankach?
Tak, nie ma takiego limitu. Moje dzieci mają konta w kilku bankach i nic się z tego powodu nie dzieje. Pamiętaj tylko, że w każdym banku ktoś musi tego pilnować, a promocje wymagają zwykle aktywności przez kilka miesięcy.
Na koniec
Dyskusje o tym, czy warto dawać dzieciom pieniądze, a jeśli tak, to ile i od jakiego wieku, stale towarzyszą rodzicom. Jeśli też masz takie dylematy, to może założenie dziecku konta bankowego rozwiąże część z tych problemów.
Z własnego doświadczenia: najwięcej dziecko uczy się nie na odsetkach, tylko na tym, że samo widzi saldo i samo decyduje, czy wydać. Dlatego przy wyborze banku patrzyłbym najpierw na aplikację dziecka i to, co może w niej zrobić, a dopiero potem na premię. Premia jest miłym dodatkiem, zwłaszcza że w tej chwili dostaniesz ją we wszystkich siedmiu opisanych bankach.
Dla osób pełnoletnich, w tym studentów, przygotowałem osobne zestawienie: ranking darmowych kont bankowych. Znajdziesz tam także aktualne promocje z premiami za założenie konta.
Nie każda promocja bankowa jest warta Twojego czasu i zachodu. Piszę tylko o tych z solidnym, gwarantowanym bonusem, jasnymi warunkami oraz bez opłat. Będąc czytelnikiem newslettera dowiesz się jako pierwszy. Dołącz i nie przegap najlepszych okazji.
Ja założyłem w Geton Noble. Dzieciak zadowolony, bo przy okazji promocji Juniorowe Kieszonkowe dostał kartę do Decathlona.
Teraz jest dobra promocja w Getin Noble. Ja założyłam tam konto Juniorowi i dostałam kartę podarunkową do Decathlona.
Ja tutaj zakładałem konto dla mojego małego i nie wiem dlaczego nie mogę go zamknąć. Mam w PKO
Trafiłem na tą stronę, bo ja akurat chcę zamknąć konto Junior 360 w Millennium, swoje zresztą też. O ile swoje konto mogę zamknąć w Millenet, to konta junior nie mogę. Czy ktoś to przechodził? Czy jedyna opcja to wizyta w placówce banku?
Też założyłem konta Junior w Mille. Nie mam potrzeby ich likwidowania, ale chyba jedyna opcja to wizyta w placówce.
Witam czy jest jakieś konto poniżej 13lat? Oprócz PKO.
Tak, np. Millennium.
Przypadkiem znalazłem dziś konto Mobi w ING Bank Śląski. Co ciekawe od 13 aż do… 26 roku życia.
Dzięki za propozycję kolejnego banku do zestawienia. 🙂
ps. 13 lipca br. Alior Bank wycofał ze sprzedaży rachunki HAIZ.
Wycofują HAIZ, ale w październiku pojawi się nowe konto dla młodzieży. Nazwy jeszcze nie mają. Będę obserwował.:)
Nie polecasz „Nest Konto Samodzielne”? Coś z nim nie tak?
Wygląda ok, choć jeszcze nie testowałem. Postaram się w wolnej chwili napisać na jego temat kilka słów.
Akurat za ok 2 miesiące będę przerabiał temat i zakładał córce konto, kończy 13 lat. Wg mojego rozeznania najlepsze konto ma WBK najlepsze bo zupełnie bezpłatne (może pokusisz się o prześwietlenie) . Mimo to fajnie by było jeszcze dorzuci do tego jakiś bonus za założenie. Czekam zatem na wieści bo może coś fajnego się pokaże….
Dzięki za opinię, cieszę się, że też myślisz o edukacji finansowej swojej córki! Czy masz na myśli „Konto<20", bo BZWBK zamierza do końca roku wycofać je z oferty dla nowych klientów, więc to ostatni moment. Ma je zastąpić Konto Jakie Chcę. Nie ma obecnie bonusów za założenie konta w WBK, ale do 31 grudnia jest promocja z bonem 30 zł do wykorzystania w sieci Żabka (i Freshmarket) za korzystanie z Android Pay.
O rzesz….. Ja dopiero w styczniu mogę je założyć („Konto<20") a od dawna mam je upatrzone. Co zatem oferuje to "Konto jakie chcę" Na warsztat i przeanalizuj….
Na android Pay już się przejechałem, nie działa to draństwo na karcie BGZ Paribas mimo iż powinno 🙁
Tak na szybko, zanim dodam BZWBK, również do tego artykułu to zerknij na opis tutaj, w sekcji poświęconej „Dla studenta”. Od 13 do 26 roku życia oferta jest ta sama. 🙂
Syn poprosił o swoje pierwsze konto w banku- ma 15 lat. Przejrzałem ofertę większości banków i wybrałem PKO BP KONTO PIERWSZE. Konto<20 było lepsze z powodu trochę wyższych odsetek , ale niestety zostało wycofane z oferty WBK.